Basılı kitap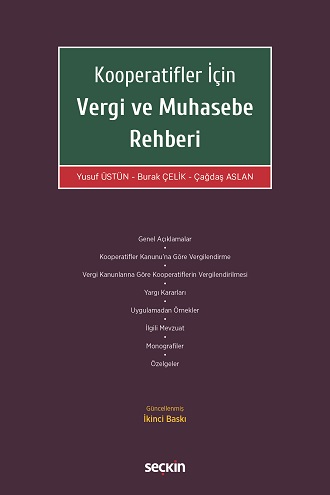
Kapak görseli 2. baskıya; içindekiler 3. baskıya aittir.
Vergi ve muhasebeDosyayı indir (DOCX)
Kooperatifler İçin Vergi ve Muhasebe Rehberi
İçindekiler: 3. Baskı · Ankara, 2025
Kooperatiflerin vergilendirilmesi ve muhasebeleştirilmesine odaklanan; uygulama örnekleri, monografiler ve ilgili mevzuatı bir araya getiren rehber.
İçindekilerde arayın
3. Baskı · Ankara, 2025 · 379 başlık
Numaralar basılı kitaptaki sayfaları gösterir. Burada bölüm başlıkları yer alır; kitabın tam metni yayımlanmamaktadır.
ARADIĞINIZ BÖLÜM
2.1. Tasfiye Haline Giren Kooperatiflerin Taşınmaz Mallarının Ortak Olmayanlara Satılması
Basılı kitap · sayfa 226
Dördüncü Bölüm KOOPERATİFLERDE TASFİYE VE BİRLEŞME HALİNDE VERGİLENDİRME223
1. Tasfiye Memurlarının Vergisel Sorumlulukları223
1.1. Vergi Usul Kanununda Öngörülen Sorumluluk223
1.2. Kurumlar Vergisi Kanununda Öngörülen Sorumluluk223
1.3. Amme Alacaklarının Tahsil Usulü Hakkında Kanun Uyarınca Tasfiye Memurlarının Sorumlulukları224
2. Tasfiye Döneminde Vergilendirme224
xxiii. İlgili Özelgeler226
2.1. Tasfiye Haline Giren Kooperatiflerin Taşınmaz Mallarının Ortak Olmayanlara Satılması226
2.2. Tasfiye Kârının Tespiti ve Beyanı227
xxiv. İlgili Özelgeler229
2.3. Tasfiyenin Zararla Kapanması Halinde Vergi Düzeltmesi230
2.4. Tasfiyeden Herhangi Bir Aşamada Vazgeçilmesi Durumunda Vergilendirme231
2.5. Tasfiyede Zamanaşımı231
2.6. Tasfiye Halinde KDV Uygulaması231
xxv. İlgili Özelgeler232
2.7. Tasfiye İşlemlerinin İncelenmesi233
3. Kooperatiflerde Birleşme Halinde Vergilendirme233
3.1. Kooperatifler Kanununa Göre Kooperatiflerin Birleşmesi233
3.2. Kurumlar Vergisi Kanununa Göre Kooperatiflerin Birleşmesi236
xxvi. İlgili Özelgeler239
3.2.1. Devir Halinde Yenileme Fonu Uygulaması240
3.2.2. Devir Halinde Amortisman Uygulaması240
3.2.3. Devir Halinde Zarar Mahsubu240
3.3. Katma Değer Vergisi Kanununa Göre Kooperatiflerin Devir İşlemleri241
Bu başlığın sizin durumunuza nasıl uygulanacağını mı merak ediyorsunuz?
Konunuz için ofisimize başvurunKEŞFETMEYE DEVAM EDİN